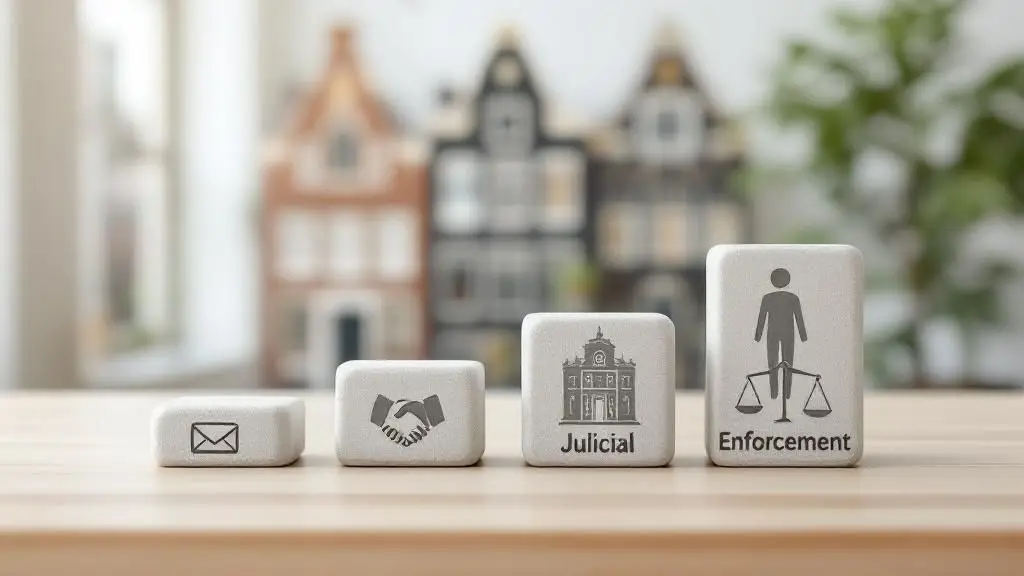
நெதர்லாந்தில் கடன் வசூல் இரண்டு கட்டங்களில் நடைபெறுகிறது. இணக்கமான கட்டம் என்பது, ஒரு கடனளிப்பவர் நீதிமன்றத்திற்கு வெளியே செய்யும் அனைத்தையும் உள்ளடக்கியது: நினைவூட்டல்கள், தவறு இழைத்ததற்கான முறையான அறிவிப்பு, சட்டப்பூர்வ வட்டி மற்றும் ஒரு நுகர்வோருக்கு எதிராக, வசூல் செலவுகள் விதிக்கப்படுவதற்கு முன்பு அனுப்பப்படும் கட்டாயமான பதினான்கு நாள் கடிதம் ஆகியவை இதில் அடங்கும். நீதித்துறைக் கட்டம், ஒரு ஜாமீன் அதிகாரியால் வழங்கப்படும் அழைப்பாணையுடன் தொடங்கி, கோரிக்கை வெற்றி பெற்றால், ஜாமீன் அதிகாரி ஊதியம், வங்கிக் கணக்குகள் மற்றும் சொத்துக்களுக்கு எதிராகச் செயல்படுத்தக்கூடிய ஒரு தீர்ப்பில் முடிவடைகிறது. நடைமுறையில் இந்த இரண்டு கட்டங்களுமே விருப்பத்திற்குரியவை அல்ல: முதல் கட்டத்தில் தவிர்க்கப்படும் ஒரு படி, பொதுவாக இரண்டாவது கட்டத்தில் உங்களுக்குப் பண இழப்பை ஏற்படுத்தும்.
செலுத்தப்படாத விலைப்பட்டியல் எப்போது நீங்கள் அமல்படுத்தக்கூடிய ஒரு உரிமைகோரலாக மாறுகிறது.
கடனாளி தவறும் பட்சத்தில் (verzuim), காலாவதியான விலைப்பட்டியல் சட்டப்படி அமல்படுத்தக்கூடியதாகிறது. அதுவரை, சட்டப்பூர்வமான வட்டியோ அல்லது வசூல் செலவுகளோ வசூலிக்கப்படாது.
டச்சு உரிமையியல் சட்டத்தின் பிரிவு 6:82-இன் கீழ், கடனாளிக்கு பணம் செலுத்துவதற்கு ஒரு நியாயமான இறுதிக் காலத்தை வழங்கும் எழுத்துப்பூர்வமான தவறு அறிவிப்புக்குப் (ingebrekestelling) பிறகே பொதுவாகத் தவறு ஏற்படுகிறது. உரிமையியல் சட்டத்தின் பிரிவு 6:83-இல் பட்டியலிடப்பட்டுள்ள சில சூழ்நிலைகளில், எந்த அறிவிப்பும் இல்லாமலேயே தவறு ஏற்படுகிறது. அதாவது, சம்பந்தப்பட்ட தரப்பினர் ஒப்புக்கொண்ட ஒரு குறிப்பிட்ட பணம் செலுத்தும் தேதி கடந்துவிட்டாலோ, ஒரு தவறான செயலால் கடமை ஏற்பட்டாலோ, அல்லது கடனாளி பணம் செலுத்த மாட்டேன் என்று தெளிவாகக் கூறினாலோ இது நிகழலாம்.
கடனாளி தவணைத் தொகையைச் செலுத்தத் தவறியவுடன், சட்டப்பூர்வ வட்டியானது சட்டத்தின்படி கணக்கிடப்படுகிறது. நுகர்வோர் பரிவர்த்தனைகளுக்கு, உரிமையியல் சட்டத்தின் பிரிவு 6:119-இல் உள்ள சாதாரண சட்டப்பூர்வ வட்டி விகிதமே பொருந்தும். வணிகங்களுக்கு இடையேயான அல்லது ஒரு வணிகத்திற்கும் பொது அதிகார அமைப்புக்கும் இடையேயான வணிகப் பரிவர்த்தனைகளுக்கு, பிரிவு 6:119a-இல் உள்ள உயர்வான சட்டப்பூர்வ வணிக வட்டி விகிதம் பொருந்தும். இவ்விரு விகிதங்களும் அரசாணை மூலம் நிர்ணயிக்கப்பட்டு, குறிப்பிட்ட கால இடைவெளியில் மாற்றப்படுகின்றன. ஒவ்வொரு காலகட்டத்திற்கும் அரசாங்கத்தால் வெளியிடப்பட்ட புள்ளிவிவரங்களிலிருந்து பொருந்தக்கூடிய சதவீதத்தை எடுத்துக் கொள்ளுங்கள், பழைய விலைப்பட்டியலிலிருந்து அல்ல.
எந்தக் கட்டண விதிமுறை பொருந்தும்?
வணிகங்களுக்கு இடையே, எதுவும் ஒப்புக் கொள்ளப்படாத நிலையில், விலைப்பட்டியல் பெறப்பட்ட முப்பது நாட்களுக்குள் பணம் செலுத்தப்பட வேண்டும். நீண்ட காலத்திற்கு ஒப்புக் கொள்ளப்படலாம், ஆனால் காலவரையற்றதாக இருக்க முடியாது. ஒரு பெரிய நிறுவனம், ஒரு சிறிய அல்லது நடுத்தர அளவிலான விநியோகஸ்தர் மீது முப்பது நாட்களுக்கு மேல் பணம் செலுத்தும் காலக்கெடுவை விதிக்க முடியாது. சட்டம் அனுமதிப்பதை மீறும் ஒரு நிபந்தனை செல்லாது. அதன் இடத்தில் சட்டப்பூர்வ காலக்கெடு பொருந்தும், மேலும் அது காலாவதியாகும் நாளிலிருந்து வணிக வட்டி கணக்கிடப்படும்.

பதினான்கு நாள் கடிதம் ஏன் அடிக்கடி தவறாக இருக்கிறது?
ஒரு நுகர்வோருக்கு எதிராக, உரிமையியல் சட்டத்தின் பிரிவு 6:96, பத்தி 6-இன் கீழ் கடன் வழங்குபவர் ஒரு குறிப்பிட்ட எழுத்துப்பூர்வ நினைவூட்டலை அனுப்பிய பின்னரே நீதிமன்றத்திற்கு அப்பாற்பட்ட வசூல் செலவுகள் விதிக்கப்படலாம். பல கடிதங்களில் இந்த விதிமுறை தவறாகக் குறிப்பிடப்படுவதால், எந்த வசூல் செலவுகளும் செலுத்த வேண்டிய அவசியமே ஏற்படுவதில்லை.
அந்தக் கடிதம், நுகர்வோர் அசல் தொகையை எந்த வசூல் கட்டணமும் இன்றி செலுத்துவதற்கு குறைந்தபட்சம் பதினான்கு நாட்கள் அவகாசம் அளிக்க வேண்டும், மேலும் பணம் செலுத்தப்படாவிட்டால் ஏற்படும் செலவுகள் என்ன என்பதையும் அது குறிப்பிட வேண்டும். அந்தக் கடிதம் நுகர்வோரைச் சென்றடைந்த மறுநாளிலிருந்து அந்தப் பதினான்கு நாட்கள் தொடங்குகின்றன என்று உச்ச நீதிமன்றம் தீர்ப்பளித்துள்ளது (Hoge Raad 25 November 2016, ECLI:NL:HR:2016:2704). எனவே, ஒரு கடிதம் அதன் தேதியிலிருந்தோ அல்லது அது அனுப்பப்பட்ட நாளிலிருந்தோ பதினான்கு நாட்களைக் கணக்கிடுவது இந்தத் தரத்திற்கு இணங்காது.
இதன் விளைவு ஒரு எச்சரிக்கை அல்ல: வசூல் செலவுகளுக்கான கோரிக்கை வெறுமனே தோல்வியடைகிறது. அதே தீர்ப்பின்படி, பிற்காலத்தில் சிறிது கூடுதல் அவகாசம் வழங்குவதன் மூலம் ஒரு குறைபாடுள்ள கடிதத்தைச் சரிசெய்ய முடியாது; கடனளிப்பவர் விதிமுறைகளுக்கு இணங்கும் ஒரு புதிய கடிதத்தை அனுப்ப வேண்டும். நுகர்வோர் இந்தக் கருத்தை எழுப்பாவிட்டாலும் கூட, நீதிமன்றங்கள் தாமாகவே முன்வந்து இதைச் சோதித்துப் பார்க்கின்றன.
செலவுத் தொகையானது, அசல் தொகையின் மாறும் சதவீத அளவுகோலின் அடிப்படையில் அரசாணை மூலம் நிர்ணயிக்கப்படுகிறது. கோரிக்கை அதிகரிக்கும்போது சதவீதம் குறைகிறது, மேலும் சட்டப்பூர்வமான குறைந்தபட்ச மற்றும் அதிகபட்ச வரம்புகள் உள்ளன. அந்த அளவுகோல் நுகர்வோருக்குக் கட்டாயமானது. வணிகக் கடனாளிகளைப் பொறுத்தவரை, சம்பந்தப்பட்ட தரப்பினர் தங்களின் பொதுவான நிபந்தனைகளில் வெவ்வேறு விதிமுறைகளை ஒப்புக்கொள்ளலாம்; இது ஒரு நிலையான விதிமுறைத் தொகுப்பில் உள்ள, உண்மையாகவே பயனுள்ள சில பிரிவுகளில் ஒன்றாகும்.
இணக்கமான கட்டத்தில் என்ன விதிகள் பொருந்தும்?
இணக்கமான கட்டம் ஒழுங்குபடுத்தப்பட்டுள்ளது: வசூல் சேவை வழங்குநர்கள் பதிவு செய்யப்பட்டிருக்க வேண்டும் மற்றும் தர விதிகளைப் பின்பற்ற வேண்டும். பெரும்பாலான கோரிக்கைகள் இந்தக் கட்டத்திலேயே தீர்க்கப்படுகின்றன, மேலும் வணிக ரீதியான முடிவு பொதுவாக இங்குதான் தீர்மானிக்கப்படுகிறது.
இந்தக் கட்டம் ஒரு நினைவூட்டலுடன் தொடங்கி, முறையான கோரிக்கையாக (aanmaning) மாறுகிறது. கடனாளி பதிலளித்தால், இது பெரும்பாலும் பணம் செலுத்தும் ஏற்பாட்டிலோ அல்லது கோரிக்கையின் ஒரு பகுதிக்கான தீர்விலோ முடிவடைகிறது. முழுத் தொகையையும் கேட்டு வற்புறுத்தி, எதுவும் பெறாமல் இருப்பதை விட, தவணைகளை ஏற்கத் தயாராக இருப்பது அடிக்கடி அதிகப் பலனைத் தருகிறது.
கடன் வசூல் சேவைகள் தரச் சட்டத்தின் (Wet kwaliteit incassodienstverlening) கீழ், வசூல் சேவை வழங்குநர்கள், ஜஸ்டிஸ் (Justis) அமைப்பால் பராமரிக்கப்படும் கடன் வசூல் சேவைகளின் பதிவேட்டில் பதிவு செய்யப்பட வேண்டும். 2025 ஏப்ரல் 1 முதல், அந்தப் பதிவு இல்லாமல் நீதிமன்றத்திற்கு வெளியே வசூலை மேற்கொள்வதும் அல்லது வழங்குவதும் தடைசெய்யப்பட்டுள்ளது. பதிவுசெய்யப்பட்ட வழங்குநர்கள் தொழில்முறைத் தகுதி, அவர்களின் கடிதங்களில் உள்ள தகவல்களின் துல்லியம், புகார்களைக் கையாளுதல் மற்றும் கடனாளிகளைத் தொடர்புகொள்ளும் விதம் ஆகியவற்றில் உள்ள தேவைகளைப் பூர்த்தி செய்ய வேண்டும். நீதி மற்றும் பாதுகாப்பு ஆய்வகம் (Inspectie Justitie en Veiligheid) வசூல் சந்தையை மேற்பார்வையிடுகிறது மற்றும் அபராதங்களை விதிக்க முடியும்.
இரண்டு நடைமுறை விளைவுகள் ஏற்படுகின்றன. நீங்கள் ஒரு கடனளிப்பவராக இருந்தால், பதிவு செய்யப்படாத ஒரு முகமையானது உங்கள் உரிமைக்கோரலை வாதத்திற்கு உள்ளாக்குவதோடு, உங்கள் வணிகத்திற்கு நற்பெயர் அபாயத்தையும் ஏற்படுத்துகிறது. யாருக்கும் அறிவுறுத்துவதற்கு முன்பு பதிவேட்டைச் சரிபார்க்கவும். நீங்கள் ஒரு கடனாளியாக இருந்தால், சட்டம் ஆதரிக்காத தொகைகளைக் கோரும் அல்லது அனுப்புநரால் எடுக்க முடியாத நடவடிக்கைகளை எடுப்பதாக அச்சுறுத்தும் ஒரு கடிதம், வெறுமனே விரும்பத்தகாதது மட்டுமல்ல. அது விதிகளை மீறுவதோடு, உங்களுக்குப் புகார் அளிக்க ஒரு அடிப்படையையும் வழங்குகிறது.

யாருக்கு என்ன அதிகாரங்கள் உள்ளன: வசூல் முகமைக்கா அல்லது ஜாமீன் அதிகாரிக்கா?
ஒரு கடன் வசூல் முகமைக்கு (இன்காசோபியூரோ) மற்ற கடன் வழங்குநர்களின் அதிகாரங்களுக்கு அப்பாற்பட்ட அதிகாரங்கள் எதுவும் இல்லை. அது கடிதம் எழுதலாம், தொலைபேசியில் தொடர்பு கொள்ளலாம் மற்றும் பேச்சுவார்த்தை நடத்தலாம், ஆனால் அதனால் எதையும் பறிமுதல் செய்ய முடியாது.
ஒரு ஜாமீன் அதிகாரி (gerechtsdeurwaarder) என்பவர் அரச ஆணை மூலம் நியமிக்கப்படும் ஒரு பொது அதிகாரி ஆவார். ஒரு ஜாமீன் அதிகாரியால் மட்டுமே அழைப்பாணையை வழங்கவும், ஜப்தி செய்யவும் முடியும். எந்தவொரு தீர்ப்புக்கும் முன்னர், இணக்கமான கட்டத்தில் செயல்படும் ஒரு ஜாமீன் அதிகாரி, ஒரு சாதாரண முகவராகவே செயல்படுகிறார்; அவருக்கு ஒரு முகமையை விட அதிக வற்புறுத்தும் அதிகாரம் இல்லை. கடிதத் தலைப்பு அதை மாற்றுவதில்லை.
ஒரு கோரிக்கை எப்போது காலாவதியாகும், மற்றும் அந்தக் காலக்கெடுவை எப்படி நிறுத்துவது?
உரிமையியல் சட்டத்தின் பிரிவு 3:307-இன் படி, ஒரு ஒப்பந்தத்தின் கீழ் பணம் செலுத்துவதற்கான கோரிக்கை, அது செலுத்தப்பட வேண்டிய தேதியிலிருந்து ஐந்து ஆண்டுகளுக்குப் பிறகு பொதுவாக காலாவதியாகிவிடும். ஒரு எழுத்துப்பூர்வமான கோரிக்கை அந்தக் காலக்கெடுவை நிறுத்தி, ஒரு புதிய காலகட்டத்தைத் தொடங்குகிறது.
ஒற்றைக் கடிதம் தடுத்திருக்கக்கூடிய காலவரையறைகளால், கடனளிப்போர் பெரும்பாலும் தங்கள் கோரிக்கைகளை இழக்கின்றனர். கோரிக்கை செலுத்தப்பட வேண்டிய நாளுக்கு அடுத்த நாளிலிருந்து ஐந்தாண்டு காலம் தொடங்குகிறது. குறிப்பிட்ட சில நேர்வுகளில் குறுகிய காலங்கள் பொருந்தும். ஒரு நுகர்வோர் விற்பனையில், கொள்முதல் விலையைச் செலுத்துமாறு விற்பனையாளர் கோரும் கோரிக்கை இரண்டு ஆண்டுகளுக்குப் பிறகு காலாவதியாகிவிடும் (குடிமையியல் சட்டத்தின் பிரிவு 7:28). தவறான செயலால் எழும் கோரிக்கைகள் அவற்றிற்கெனத் தனி விதிமுறைகளுக்கு உட்பட்டவை.
காலவரையறையைத் தடைசெய்ய முடியும். உரிமையியல் சட்டத்தின் பிரிவு 3:317-இன் கீழ், கடனளிப்பவர் தனது நிறைவேற்றும் உரிமையைச் சந்தேகத்திற்கு இடமின்றித் தனக்காக ஒதுக்கிக் கொள்ளும் ஒரு எழுத்துப்பூர்வமான கோரிக்கை அல்லது எழுத்துப்பூர்வமான அறிவிப்பு, காலவரையறையைத் தடைசெய்து, அடுத்த நாள் ஒரு புதிய காலவரையறை தொடங்குகிறது. வழக்கு நடவடிக்கைகளைத் தொடங்குவதும் அதைத் தடைசெய்யும். ஒரு உள்ளகக் கோப்புக் குறிப்போ, எழுத்துப்பூர்வமாக உறுதிப்படுத்தப்படாத ஒரு தொலைபேசி அழைப்போ, அல்லது கடனளிப்பவர் இன்னும் பணம் கோருகிறார் என்பதைத் தெளிவுபடுத்தாத ஒரு நினைவூட்டலோ அதைத் தடைசெய்யாது. ஒவ்வொரு கோரிக்கையின் தேதியிட்ட நகலை வைத்திருப்பது, கிடைக்கக்கூடிய வழக்குக் காப்பீட்டின் மலிவான வடிவமாகும்.
இந்தக் கூற்றை உங்களால் நிரூபிக்க முடியுமா?
இவை அனைத்தும் முக்கியத்துவம் பெறுவதற்கு முன்பு, கோரிக்கை இருக்க வேண்டும் மற்றும் அது நிரூபிக்கக்கூடியதாக இருக்க வேண்டும். என்ன ஒப்புக்கொள்ளப்பட்டது, பொருட்கள் அல்லது சேவைகள் வழங்கப்பட்டன, விலைப்பட்டியல் அனுப்பப்பட்டுப் பெறப்பட்டது, என்ன பொதுவான நிபந்தனைகள் பொருந்தும் மற்றும் அவை எப்போது வழங்கப்பட்டன என்பனவற்றை அந்தக் கோப்பு காட்ட வேண்டும்.
பணம் செலுத்தும் திறனை விட, அதன் தகுதியின் அடிப்படையில் ஒரு கோரிக்கை மறுக்கப்படும்போது, பொதுவாக விநியோகமும் அதன் நிபந்தனைகளுமே வழக்கைத் தீர்மானிக்கின்றன. டச்சு சட்டத்தின் கீழ் ஒரு கோரிக்கை என்றால் என்ன என்பது குறித்த எங்கள் விளக்கம் , அதன் கூறுகளை இன்னும் விரிவாக எடுத்துரைக்கிறது.
தீர்ப்புக்கு முன்பாக அந்த உரிமைகோரலை எவ்வாறு பாதுகாப்பது?
வழக்கு முடிவு செய்யப்படுவதற்கு முன்னர் சொத்துக்களை முடக்குவதற்கு (கன்சர்வேட்வார் பெஸ்லாக்) நீங்கள் நீதிமன்றத்திடம் அனுமதி கோரலாம். இதனால், இடைப்பட்ட காலத்தில் கடனாளி அவற்றை எடுத்துச் செல்ல முடியாது.
நடவடிக்கைகள் நேரம் எடுக்கும், மேலும் ஒரு கோரிக்கை வரவிருப்பதை அறிந்த கடனாளி, சொத்துக்களை இடம் மாற்ற முயற்சிக்கலாம். டச்சு சட்டம் வழக்கத்திற்கு மாறாக எளிதில் அணுகக்கூடிய ஒரு தீர்வை வழங்குகிறது. ஒரு எழுத்துப்பூர்வமான விண்ணப்பத்தின் பேரில், மாவட்ட நீதிமன்றத்தின் இடைக்கால நிவாரண நீதிபதி, வங்கிக் கணக்குகள், மூன்றாம் தரப்பினரால் கடனாளிக்குச் சேர வேண்டிய தொகைகள், அசையும் பொருட்கள், பங்குகள் அல்லது அசையாச் சொத்துக்களைப் பறிமுதல் செய்ய அனுமதி வழங்கலாம்.
பொதுவாக, கடனாளியின் தரப்பைக் கேட்காமலேயே, சில நாட்களுக்குள்ளாகவே இந்த விண்ணப்பம் குறித்து முடிவெடுக்கப்பட்டுவிடுவதால், இந்த ஜப்தி ஒரு ஆச்சரியத்தை அளிக்கிறது. கோரிக்கையின் சுருக்கமான மதிப்பீட்டின் அடிப்படையில் அனுமதி வழங்கப்படுகிறது. முக்கிய வழக்கு நடவடிக்கைகள் தொடங்கப்பட வேண்டும் என்று நீதிபதி ஒரு காலக்கெடுவை, பொதுவாக பதினான்கு நாட்களை, நிர்ணயிக்கிறார். அவ்வாறு தொடங்கப்படாவிட்டால், ஜப்தி காலாவதியாகிவிடும்.
இந்தத் தீர்வு ஒரு கூர்மையான அம்சத்தைக் கொண்டுள்ளது. ஜப்தி நடவடிக்கையை மேற்கொண்டு, பின்னர் வழக்கில் தோற்கும் ஒரு கடனளிப்பவர், கொள்கையளவில் அதனால் ஏற்பட்ட சேதத்திற்குப் பொறுப்பாவார்; இதற்காகக் கடனாளி தனது தவறை நிரூபிக்க வேண்டிய அவசியமில்லை. ஆதாரமற்ற ஜப்தியால் ஏற்படும் அபாயம், அதை விதிக்கத் தேர்ந்தெடுத்த தரப்பினரிடமே உள்ளது. இது, தீர்ப்புக்கு முந்தைய ஜப்தியை ஒரு பேச்சுவார்த்தை சைகையாகக் கருதாமல், ஒரு தீவிரமான நடவடிக்கையாக ஆக்குகிறது. இதைப் பயன்படுத்த முடிவு செய்வதற்கு முன், டச்சு சட்டத்தில் உள்ள தீர்ப்புக்கு முந்தைய ஜப்தி குறித்த எங்கள் கட்டுரையைப் படியுங்கள்.
இந்த வழக்கை எந்த நீதிமன்றம் விசாரிக்கும், அங்கு என்ன நடக்கும்?
25,000 யூரோ வரையிலான பணக் கோரிக்கைகள் துணை மாவட்ட நீதிமன்றத்திற்கு (kantonrechter) கொண்டு செல்லப்படும், அங்கு உங்களுக்கு வழக்கறிஞர் தேவையில்லை. பெரிய கோரிக்கைகள் மாவட்ட நீதிமன்றத்திற்குச் செல்லும், அங்கு வழக்கறிஞர் கட்டாயமாகும்.
மதிப்பைப் பொருட்படுத்தாமல், துணை மாவட்ட நீதிமன்றம் வேலைவாய்ப்பு, குத்தகை, நுகர்வோர் கடன் மற்றும் நுகர்வோர் விற்பனை தொடர்பான வழக்குகளையும் விசாரிக்கிறது. மற்றவை அனைத்தும் மாவட்ட நீதிமன்றத்தின் சாதாரண அமர்வுக்குச் செல்கின்றன.
இந்த வேறுபாடு செலவில் நேரடித் தாக்கத்தை ஏற்படுத்துகிறது. துணை மாவட்ட நீதிமன்றத்தில், வழக்காடிகள் தங்கள் வழக்கை தாங்களே நடத்தலாம், மேலும் ஒரு நிறுவனம் அதன் சொந்த இயக்குநரால் அல்லது ஒரு அங்கீகரிக்கப்பட்ட முகவரால் பிரதிநிதித்துவப்படுத்தப்படலாம். மாவட்ட நீதிமன்றத்தில், ஒரு வழக்கறிஞரின் பிரதிநிதித்துவம் கட்டாயமாகும். அழைப்பாணை எப்போதும் ஒரு வழக்கறிஞரால்தான் தயாரிக்கப்பட வேண்டும் என்ற பொதுவான கூற்று தவறானது, மேலும் அது முற்றிலும் நியாயமான கோரிக்கைகளைத் தொடர்வதிலிருந்து சிறு கடனாளர்களை ஊக்கமிழக்கச் செய்கிறது.
விசாரணை நடவடிக்கைகள் எவ்வாறு நடைபெறுகின்றன?
கோரிக்கை, அதற்கான காரணங்கள் மற்றும் ஆதாரங்களைக் குறிப்பிடும் ஒரு அழைப்பாணையுடன் (டாக்வார்டிங்) இந்த நடவடிக்கைகள் தொடங்குகின்றன; அதை ஒரு ஜாமீன் அதிகாரி கடனாளிக்கு வழங்குகிறார். கடனாளி ஆஜராகவில்லை என்றால், நீதிமன்றம் அவர் ஆஜராகாதபோதே தீர்ப்பு வழங்குகிறது. கோரிக்கை சட்டவிரோதமானதாகவோ அல்லது ஆதாரமற்றதாகவோ தோன்றாத வரையில், அது கோரிக்கையை ஏற்றுக்கொள்கிறது. இதனால்தான், யாரும் ஆஜராகாதபோதும், குறைபாடுள்ள ஒரு பதினான்கு நாள் கடிதம் கடன் கொடுத்தவருக்கு அதன் வசூல் செலவுகளை ஏற்படுத்துகிறது.
கடனாளி ஆஜராகி தனது தரப்பை முன்வைத்தால், வழக்கமாக எழுத்துப்பூர்வமான வாக்குமூலப் பரிமாற்றத்தைத் தொடர்ந்து வாய்மொழி விசாரணை நடைபெறும். அதன் பிறகு நீதிமன்றம் தீர்ப்பு (vonnis) வழங்குகிறது.
இதற்கு எவ்வளவு செலவாகும், மேலும் மேல்முறையீடு செய்ய முடியுமா?
செலவு மற்றும் இடர் குறித்த மூன்று விஷயங்களை மனதில் கொள்ளுங்கள்.
- நீதிமன்றக் கட்டணங்கள் இரு தரப்பினராலும் முன்கூட்டியே செலுத்தப்பட வேண்டும். அவை கோரிக்கையின் மதிப்பு மற்றும் தரப்பினரின் தகுதியைப் பொறுத்து அமையும், மேலும் அவை ஒவ்வொரு ஆண்டும் அட்டவணைப்படுத்தப்படுகின்றன. நீதித்துறையால் வெளியிடப்பட்ட அட்டவணையிலிருந்து தற்போதைய தொகைகளை எடுத்துக் கொள்ளுங்கள்.
- தோற்ற தரப்பினர், வெற்றி பெற்றவரின் சட்டச் செலவுகளைச் செலுத்துமாறு பொதுவாக உத்தரவிடப்படுகிறார்கள். இருப்பினும், அந்த உத்தரவில் வழக்கறிஞர் கட்டணங்கள் ஒரு நிலையான அளவுகோலின் அடிப்படையில் கணக்கிடப்படுவதால், அவை உண்மையில் செலவழிக்கப்பட்ட தொகையை ஈடு செய்வது அரிது.
- ஒரு சிறிய தொகைக்கான தீர்ப்பை மேல்முறையீடு செய்யவே முடியாது. உரிமையியல் நடைமுறைச் சட்டம், ஒரு குறைந்தபட்ச மதிப்பை நிர்ணயிக்கிறது, அதற்குக் கீழே மேல்முறையீடு செய்ய இயலாது.
ஒரு தீர்ப்பு பொதுவாக தற்காலிகமாக அமல்படுத்தக்கூடியதாக அறிவிக்கப்படுகிறது. அதன் பிறகு, மேல்முறையீடு செய்யப்பட்டாலும் கூட, அதை உடனடியாக அமல்படுத்தலாம். பிற்காலத்தில் அந்தத் தீர்ப்பு ரத்து செய்யப்பட்டால், கடனளித்தவர் தான் வசூலித்த தொகையைத் திருப்பிச் செலுத்த வேண்டும், மேலும் இதற்கிடையில் கடனாளி திவாலாகிவிடும் அபாயத்தையும் அவர் ஏற்க வேண்டியுள்ளது.
ஒரு தீர்ப்பை அமல்படுத்த, ஜாமீன் அதிகாரி என்ன செய்யலாம்?
தீர்ப்பையும் பணம் செலுத்துவதற்கான கோரிக்கையையும் வழங்கிய பிறகு, ஒரு ஜாமீன் அதிகாரி ஊதியம், வங்கி இருப்புக்கள், பொருட்கள், சொத்து மற்றும் பங்குகளைப் பறிமுதல் செய்யலாம். சட்டம் ஒரு குறைந்தபட்ச வருமானத்தையும், ஒரு கடனாளிக்கு அன்றாட வாழ்க்கைக்குத் தேவையான பொருட்களையும் பாதுகாக்கிறது.
ஜாமீன் அதிகாரி தீர்ப்பின் அதிகாரப்பூர்வ நகலைக் கடனாளிக்கு வழங்கியவுடன், அத்தீர்ப்பு அமல்படுத்தக்கூடியதாகிறது. வழங்குதல் என்பது ஒரு சம்பிரதாயமல்ல. அது, கடனாளிக்கு அறிவிப்பு கிடைக்கும் தருணம் மற்றும் குறுகிய சட்டப்பூர்வ காலக்கெடு தொடங்கும் தருணம் ஆகும். ஜாமீன் அதிகாரி வழக்கமாக, பணம் செலுத்துவதற்கான கோரிக்கையுடன் சேர்த்து தீர்ப்பை வழங்குவார், மேலும் அந்தக் கோரிக்கையின் காலம் முடிந்த பின்னரே ஜப்தி நடவடிக்கை மேற்கொள்ளப்படலாம்.

எந்தெந்த சொத்துக்களைப் பறிமுதல் செய்யலாம்?
ஜாமீன் அதிகாரியிடம் வரையறுக்கப்பட்ட கருவித்தொகுப்பு உள்ளது.
- மூன்றாம் தரப்பினரின் கீழ் செய்யப்படும் ஜப்தி (derdenbeslag) என்பது, கடனாளிக்கு வேறொருவர் செலுத்த வேண்டிய பணத்தைப் பிடிப்பதாகும். ஒரு முதலாளியிடம் உள்ள ஊதியம், ஒரு பொது அமைப்பால் வழங்கப்படும் சலுகை அல்லது வங்கியில் உள்ள வரவு இருப்பு ஆகியவை இதன் பொதுவான உதாரணங்களாகும். மூன்றாம் தரப்பினர், தன்னிடம் உள்ளதை அறிவித்து, அதை ஜப்தி அதிகாரியிடம் செலுத்த வேண்டும்.
- அசையும் பொருட்களைப் பறிமுதல் செய்வதன் மூலம், வணிக சரக்குகள், இயந்திரங்கள் அல்லது ஒரு வாகனத்தைப் பறிமுதல் செய்து பொது ஏலத்தில் விற்க முடிகிறது.
- நோட்டரி மூலம் அசையா சொத்துக்களைப் பறிமுதல் செய்து விற்கலாம்.
- ஒரு நிறுவனத்தின் பங்குகளையும் முடக்கலாம். ஒரு குடும்பத் தொழிலில், பௌதீக ரீதியாக எதையும் பறிமுதல் செய்வதை விட இது பெரும்பாலும் அதிக பலனளிக்கிறது.
அமலாக்கத்திற்கான வரம்புகள் என்ன?
அந்த அதிகாரங்களுக்கு எதிராக, டச்சு சட்டம் உண்மையான வரம்புகளை நிர்ணயிக்கிறது. 'பெஸ்லாக்வ்ரிஜே வோட்' (beslagvrije voet) எனப்படும் பாதுகாக்கப்பட்ட வருமான வரம்பு, கடனாளிக்கு ஜப்தி செய்ய முடியாத ஒரு குறைந்தபட்ச வருமானத்திற்கு உத்தரவாதம் அளிக்கிறது. அந்த விதிமுறை எளிமைப்படுத்தப்பட்டதிலிருந்து, கடனாளி வழங்கும் தகவல்களைச் சார்ந்திருப்பதற்குப் பதிலாக, தேசிய வருமானம் மற்றும் நலத்திட்டப் பதிவேடுகளில் உள்ள தரவுகளிலிருந்து ஜாமீன் அதிகாரி அந்த வரம்பைக் கணக்கிடுகிறார். இது நீண்டகாலமாக இருந்துவந்த ஒரு சிரமத்தின் மூலத்தை நீக்கியது.
படுக்கைகள், உடைகள், உணவு மற்றும் ஒரு கடனாளி தனது வாழ்வாதாரத்திற்காக சம்பாதிக்க வேண்டிய கருவிகள் போன்ற அன்றாட வாழ்க்கைக்குத் தேவையான பொருட்களை முற்றிலுமாகப் பறிமுதல் செய்ய முடியாது. பணக் கடனைத் திருப்பிச் செலுத்த இயலாமைக்காகச் சிறைத்தண்டனை இல்லை. டச்சு சட்டத்தில், வற்புறுத்திக் காவலில் வைத்தல் என்பது ஒரு பொதுவான வசூல் நடவடிக்கையாக இல்லாமல், குறுகிய சூழ்நிலைகளில் மட்டுமே உள்ளது.
கடனாளிக்கு பல கடன் வழங்குநர்கள் இருக்கும்போது, ஜாமீன் அதிகாரிகள் ஒரு மையப் பற்றுப் பதிவேட்டின் மூலம் ஒருங்கிணைக்கின்றனர், மேலும் ஒரு ஒருங்கிணைப்பு ஜாமீன் அதிகாரி வசூலிக்கப்பட்டதை விநியோகிக்கிறார். ஒரு சிறிய சம்பளத்தில் தாமதமாக வரிசையில் சேரும் ஒரு கடன் வழங்குநர், பல ஆண்டுகளாக எதையும் திரும்பப் பெற முடியாமல் போகலாம். எனவே, வழக்குகளைத் தொடங்குவதற்கு முன்பே மீட்கும் சாத்தியக்கூறுகளை மதிப்பிட வேண்டும், வழக்கில் வெற்றி பெற்ற பிறகு அல்ல. அமலாக்கம் சட்டவிரோதமாக மேற்கொள்ளப்படுவதாக நம்பும் ஒரு கடனாளிக்கும் தீர்வுகள் உள்ளன; ஒரு தீர்ப்பை அமல்படுத்துவதற்கு எதிரான சட்டரீதியான தீர்வுகள் குறித்த எங்கள் கட்டுரை இதை விளக்குகிறது.
ஐரோப்பிய ஒன்றியத்திற்குள் எல்லைகளைக் கடந்து எவ்வாறு தகவல்களைச் சேகரிக்கிறீர்கள்?
ஐரோப்பிய ஒன்றியத்தின் ஒரு உறுப்பு நாட்டின் தீர்ப்பை, அமல்படுத்துவதற்கான தனி அறிவிப்பு ஏதுமின்றி மற்றொரு நாட்டில் அமல்படுத்த முடியும். உரிமைகோரலைப் பொறுத்தவரை, ஒரு தேசிய வழிமுறையை விட ஐரோப்பிய நடைமுறைகள் பெரும்பாலும் எளிமையானவை.
நெதர்லாந்திற்கு வெளியே உள்ள கடன் வழங்குநர்களுக்கும், வெளிநாட்டுக் கடனாளிகளைக் கொண்ட டச்சு கடன் வழங்குநர்களுக்கும் இது முக்கியமானது. பிரஸ்ஸல்ஸ் I bis ஒழுங்குமுறையின் கீழ், ஒரு உறுப்பு நாட்டில் வழங்கப்படும் தீர்ப்பு, இடைநிலை எக்ஸெக்வாடூர் நடைமுறை இல்லாமல் மற்ற நாடுகளில் அங்கீகரிக்கப்பட்டு அமல்படுத்தப்படுகிறது. ஒரு டச்சுத் தீர்ப்பை ஒன்றியத்தில் உள்ள வேறொரு ஜாமீன்தாரரிடம் நேரடியாக ஒப்படைக்கலாம், மேலும் ஒரு வெளிநாட்டுத் தீர்ப்பை ஒரு டச்சு ஜாமீன்தாரரிடம் ஒப்படைக்கலாம்.
கோரிக்கைக்காக இரண்டு எளிமைப்படுத்தப்பட்ட நடைமுறைகள் உள்ளன. ஐரோப்பிய பணமளிப்பு ஆணை என்பது, ஆட்சேபனையற்ற எல்லை கடந்த பணக் கோரிக்கைகளுக்கான ஒரு எழுத்துப்பூர்வ நடைமுறையாகும். இதில், நீதிமன்றம் ஒரு நிலையான படிவத்தின் அடிப்படையில் ஒரு ஆணையை வழங்குகிறது. கடனாளி ஆட்சேபனை தெரிவித்தால், வழக்கு சாதாரண நடவடிக்கைகளாகத் தொடரும். ஐரோப்பிய சிறு கோரிக்கைகள் நடைமுறையானது, குறைந்த மதிப்புள்ள எல்லை கடந்த கோரிக்கைகளை பெரும்பாலும் எழுத்துப்பூர்வமாகவும், கட்டாய சட்டப் பிரதிநிதித்துவம் இல்லாமலும் கையாளுகிறது. மேலும், ஐரோப்பிய கணக்குப் பாதுகாப்பு ஆணை, டச்சு தீர்ப்புக்கு முந்தைய முடக்கத்திற்கு ஒப்பான நிபந்தனைகளின் பேரில், ஒரு கடனளிப்பவர் மற்றொரு உறுப்பு நாட்டில் உள்ள கடனாளியின் வங்கிக் கணக்கை முடக்க அனுமதிக்கிறது.
கடனாளி மற்றும் அதன் சொத்துக்கள் எங்கே இருக்கின்றன, அதிகார வரம்பு மற்றும் பொருந்தக்கூடிய சட்டம் குறித்து ஒப்பந்தம் என்ன சொல்கிறது, மேலும் கோரிக்கை உண்மையாகவே மறுக்கப்படாததா என்பனவற்றைப் பொறுத்து எந்த வழி சிறந்தது என்பது அமையும். முதல் கடிதத்தை அனுப்புவதற்கு முன் அந்தக் கேள்விகளுக்குப் பதிலளிக்கவும். யாரும் படிக்காத ஒரு அதிகார வரம்புப் பிரிவு, மிகவும் மோசமான தருணத்தில் வெளிப்பட வாய்ப்புள்ளது.
சேகரிப்பதற்கு எதுவும் மீதமில்லையென்றால் என்ன செய்வது?
ஒவ்வொரு கோரிக்கையையும் அமல்படுத்துவது உகந்ததல்ல, மேலும் அதை முன்கூட்டியே உணர்ந்துகொள்வது, எந்தவொரு நடைமுறைச் செம்மைப்படுத்தலையும் விட அதிகப் பாதுகாப்பை அளிக்கிறது. திவால் மற்றும் மறுசீரமைப்பு நடைமுறைகள் பொதுவாகப் பிணையற்ற கடனளிப்பவருக்குக் குறைந்த அளவே விட்டுச்செல்கின்றன.
ஒரு கடனாளி பணம் செலுத்துவதை நிறுத்திவிட்ட நிலையில், ஒன்றுக்கு மேற்பட்ட கடனளிப்பவர்கள் இருந்தால், கடனளிப்பவர்களில் ஒருவர் திவால் சட்டத்தின் கீழ் அதன் திவால்நிலைக்காக மனு தாக்கல் செய்யலாம். ஒரு மனு சில சமயங்களில் ஒரு அழுத்தமாகப் பயன்படுத்தப்படுகிறது, மேலும் அது கவனத்தை ஒருமுகப்படுத்துகிறது. இருப்பினும், அது ஒரு கூர்மையற்ற கருவியாகும். திவால்நிலை அறிவிக்கப்பட்டவுடன், அறங்காவலர் பொறுப்பேற்கிறார், தனிப்பட்ட அமலாக்கம் நின்றுவிடுகிறது, மேலும் ஒரு பிணையற்ற கடனளிப்பவர் பொதுவாக சிறிதளவோ அல்லது எதுவுமே பெறுவதில்லை. திவால் சட்டம் மற்றும் அதன் நடைமுறைகள் குறித்த எங்கள் கண்ணோட்டம் , சொத்து எவ்வாறு நிர்வகிக்கப்படுகிறது என்பதை விளக்குகிறது.
சிரமத்தில் உள்ள ஒரு வணிகம், திவால்நிலைக்கு வெளியே ஒரு மறுசீரமைப்புத் திட்டத்தையும் முன்மொழியலாம். நீதிமன்றம் அந்தத் திட்டத்தை உறுதிப்படுத்த முடியும், அதன் மூலம் அதற்கு எதிராக வாக்களித்தவர்கள் உட்பட, மாறுபட்ட கருத்துடைய கடனாளர்களையும் அது கட்டுப்படுத்தும். WHOA மறுசீரமைப்புத் திட்டம் குறித்த எங்கள் கட்டுரையில் விளக்கப்பட்டுள்ளபடி, அந்த வழிமுறை பெரிய கடனாளிகளின் கடனாளர்களின் நிலையை கணிசமாக மாற்றியுள்ளது . ஒரு தனிப்பட்ட கடனாளிக்கு, சட்டப்பூர்வ கடன் மறுசீரமைப்புத் திட்டம் மற்றும் நகராட்சி கடன் உதவி ஆகிய இரண்டும் அமலாக்கத்தை நிறுத்தி வைக்க வழிவகுக்கின்றன. வரவிருக்கும் ஒரு ஏற்பாட்டைப் புறக்கணிக்கும் ஒரு கடனாளர், தனது ஜப்தி நடவடிக்கை முறியடிக்கப்படுவதைக் காணலாம்.
நடவடிக்கைகளைத் தொடங்குவதற்கு முன் செய்ய வேண்டிய நடைமுறைச் சோதனை எளிமையானது: மீட்பதற்கு ஏதேனும் உள்ளதா, மேலும் அந்தக் கோரிக்கையை ஆவணத்தால் நிரூபிக்க முடியுமா? வர்த்தகப் பதிவேடு, நிலப் பதிவேடு மற்றும், தேவைப்பட்டால், ஜப்திப் பதிவேடு ஆகியவற்றில் தேடினால், முதல் கேள்விக்கு ஓர் மதிய வேளையிலேயே பதில் கிடைத்துவிடும். சொத்துக்கள் இல்லாத ஒரு கடனாளி மீது வழக்குத் தொடுத்தால், ஒரு தீர்ப்பு, ஒரு கட்டணப் பட்டியல், ஆனால் பணம் எதுவும் கிடைக்காது.
கடனளிப்பவர் இப்போது என்ன செய்ய வேண்டும்?
நெதர்லாந்தில் கடன் வசூல் என்பது ஆக்ரோஷத்தை விட முன் தயாரிப்புக்கே அதிக பலனளிக்கிறது. நீங்கள் செயல்படுவதற்கு முன் அடிப்படைகளை உறுதி செய்யுங்கள், மேலும் பணம் செலுத்தும் காலக்கெடு முடிந்தவுடன் உடனடியாகச் செயல்படுங்கள்.
- பொருளை வழங்குவதற்கு முன்பு, பணம் செலுத்தும் காலத்தையும் பொருந்தக்கூடிய பொதுவான நிபந்தனைகளையும் எழுத்துப்பூர்வமாக ஒப்புக்கொள்ளுங்கள். நிபந்தனைகள் உண்மையில் வழங்கப்பட்டுள்ளன என்பதை உறுதிப்படுத்திக் கொள்ளுங்கள், ஏனெனில் வழங்கப்படாத விதிமுறைகள் ரத்து செய்யப்படலாம்.
- விலைப்பட்டியலை உடனடியாக அனுப்பி, அனுப்பியதற்கான ஆதாரத்தைப் பத்திரமாக வைத்துக் கொள்ளவும்.
- காலக்கெடு முடியும் நாளன்றே நினைவூட்டலை அனுப்பவும், ஒரு மாதம் கழித்து அனுப்ப வேண்டாம்.
- ஒரு நுகர்வோருக்கு எதிராக, சட்டத்திற்கு இணங்க ஒரு பதினான்கு நாள் கடிதத்தை அனுப்புங்கள். அந்த ஒற்றை ஆவணம்தான் உங்கள் வசூல் செலவுகள் நீடிக்குமா என்பதைத் தீர்மானிக்கிறது.
- பணம் இன்னும் செலுத்தப்படாவிட்டால், கவனமாக முடிவெடுக்கவும்: மீட்கும் சாத்தியக்கூறுகளை மதிப்பிடுங்கள், காலவரம்பைச் சரிபார்க்கவும், ஜப்தி பொருத்தமானதா எனப் பரிசீலிக்கவும், மேலும் துணை மாவட்ட நீதிமன்றம், மாவட்ட நீதிமன்றம் மற்றும் ஒரு ஐரோப்பிய நடைமுறை ஆகியவற்றில் ஒன்றைத் தேர்ந்தெடுக்கவும்.
மேலும், அந்தக் கோப்பை வைத்துக்கொள்ளுங்கள். டச்சு நீதிமன்றத்தில் தோல்வியடையும் வழக்குகள் பெரும்பாலும் ஆதாரங்களின் அடிப்படையிலோ அல்லது தவறவிட்ட ஒரு சம்பிரதாயத்தின் அடிப்படையிலோதான் தோல்வியடைகின்றனவே தவிர, வழக்கின் தகுதியின் அடிப்படையில் அல்ல.
சுருக்கமாக
- கடனாளி தவணைத் தவறும்போது மட்டுமே வட்டியும் வசூல் செலவுகளும் விதிக்கப்படும்; இது பொதுவாக தவணைத் தவறல் குறித்த எழுத்துப்பூர்வ அறிவிப்புக்குப் பிறகே நிகழும் (குடிமையியல் சட்டத்தின் பிரிவுகள் 6:82 மற்றும் 6:83).
- ஒரு நுகர்வோருக்கு எதிராக, வசூல் செலவுகளுக்கு முறையான பதினான்கு நாள் கடிதம் தேவைப்படுகிறது; அந்தக் காலக்கெடு, கடிதம் பெறப்பட்ட மறுநாளில் தொடங்குகிறது (ECLI:NL:HR:2016:2704).
- 2025 ஏப்ரல் 1 முதல், வசூல் சேவை வழங்குநர்கள் ஜஸ்டிஸ் (Justis) அமைப்பில் பதிவு செய்திருக்க வேண்டும்; ஒரு ஜாமீன் அதிகாரி மட்டுமே சம்மனை வழங்கவும், ஜப்தி நடவடிக்கையை மேற்கொள்ளவும் அதிகாரம் பெற்றவர்.
- ஒப்பந்த அடிப்படையிலான பணக் கோரிக்கைகள் பொதுவாக ஐந்து ஆண்டுகளுக்குப் பிறகு காலாவதியாகிவிடும், ஆனால் ஒரு எழுத்துப்பூர்வ கோரிக்கை அந்தக் காலத்தை இடைநிறுத்துகிறது (குடிமைச் சட்டத்தின் பிரிவுகள் 3:307 மற்றும் 3:317).
- வழக்குத் தொடர்வதற்கு முன், கடனை மீட்க முடியுமா என்பதைச் சரிபார்க்கவும்; மேலும், கடனாளி அல்லது அதன் சொத்துக்கள் வெளிநாட்டில் இருக்கும்பட்சத்தில், தீர்ப்புக்கு முந்தைய ஜப்தி அல்லது ஒரு ஐரோப்பிய நடைமுறையைக் கருத்தில் கொள்ளவும்.
நெதர்லாந்தில் கடன் வசூல் பற்றிய பொதுவான கேள்விகள்
கடன் வசூல் செயல்முறைக்கு எவ்வளவு காலம் ஆகும்?
அது முக்கியமாகக் கடனாளியைப் பொறுத்தது. கடனாளி ஒத்துழைத்தால், இணக்கமான கட்டத்தை சில வாரங்களுக்குள் முடித்துவிடலாம். பதில் பெறுவதற்குப் பலமுறை நினைவூட்ட வேண்டிய தேவை ஏற்பட்டால், இந்தக் கட்டம் பல மாதங்கள் நீடிக்கலாம்.
இந்த விவகாரம் நீதிமன்றத்திற்குச் செல்ல நேர்ந்தால், அதற்கு கணிசமாக அதிக காலம் ஆகும். பெரும்பாலும் எதிர் தரப்பினர் இல்லாத நிலையில் தீர்ப்பளிக்கப்படும் ஒரு எளிய, மறுக்கப்படாத வழக்கில், மேலும் பல மாதங்கள் கூடுதலாக ஆகும். ஒரு சாராம்சமான தகராறு அல்லது பல தரப்பினரைக் கொண்ட, வாதாடப்பட்ட வழக்கில், முதல் கோரிக்கை கடிதத்திலிருந்து இறுதித் தீர்ப்பு வரை ஒரு வருடத்திற்கும் மேலாக ஆகலாம். நீதிமன்றத்தின் சொந்த கால அட்டவணை மற்றும் வழக்குகளின் எண்ணிக்கையும் கால அளவைப் பாதிக்கின்றன. கடனாளியின் சொத்துக்களைப் பொறுத்து, தீர்ப்புக்குப் பிறகான அமலாக்கத்திற்கு மேலும் காலம் ஆகலாம்.
கடன் வசூல் செலவுகளை யார் செலுத்துகிறார்கள்?
கடனளித்தவர் சரியான சட்ட நடவடிக்கைகளைப் பின்பற்றியிருந்தால், பொதுவாகக் கடனாளி நீதிமன்றத்திற்கு வெளியே வசூல் செலவுகளைச் செலுத்துவார். ஒரு நுகர்வோரைப் பொறுத்தவரை, உரிமையியல் சட்டத்தின் பிரிவு 6:96-இன் கீழ் இணக்கமான பதினான்கு நாள் கடிதம் அனுப்புவதும் இதில் அடங்கும்.
நுகர்வோரைப் பொறுத்தவரை, நீதிமன்றத்திற்கு வெளியே வசூல் செய்வதற்கான செலவுகள், WIK (Wet normering buitengerechtelijke incassokosten) என அடிக்கடி குறிப்பிடப்படும் விதிகளால் வரம்பிடப்பட்டுள்ளன. இந்தச் செலவுகள், சட்டப்பூர்வமான குறைந்தபட்ச மற்றும் அதிகபட்ச வரம்புகளுடன், அசல் தொகையின் குறையும் சதவீதமாகக் கணக்கிடப்படுகின்றன. இது ஒரு கடனளிப்பவர் அதிகப்படியான கட்டணங்களைச் சேர்ப்பதைத் தடுக்கிறது. வணிக நிறுவனங்களுக்கு இடையே, சம்பந்தப்பட்ட தரப்பினர் தங்கள் ஒப்பந்தம் அல்லது பொதுவான நிபந்தனைகளில் வெவ்வேறு வசூல் செலவுகளை ஒப்புக்கொள்ளலாம்.
கடன் வசூல் நடவடிக்கையின் போது நான் கடனை மறுக்க முடியுமா?
ஆம். நீங்கள் எந்த நேரத்திலும் ஒரு கோரிக்கையை மறுக்கலாம். அதை எழுத்துப்பூர்வமாக, முடிந்தவரை விரைவாகச் செய்யுங்கள், மேலும் நீங்கள் ஏன் உடன்படவில்லை என்பதைத் தெளிவாக விளக்குங்கள்: உதாரணமாக, தொகை தவறானது, பொருட்கள் அல்லது சேவைகள் முறையாக வழங்கப்படவில்லை, அல்லது கடனே இல்லை என்பது போன்ற காரணங்களைக் கூறலாம்.
எழுத்துப்பூர்வமான, காரணங்களுடன் கூடிய ஒரு மறுப்பு, கோரிக்கையை இல்லாமல் செய்துவிடாது; ஆனால், கடனளிப்பவர் இந்த விஷயத்தை மேலும் கொண்டு செல்ல விரும்பினால், அவர் அந்தக் கோரிக்கையை நிரூபிக்க வேண்டும் என்பதே அதன் பொருள். கடனளிப்பவர் நீதிமன்றத்திற்குச் சென்றால், உங்கள் எழுத்துப்பூர்வமான ஆட்சேபனைகளே உங்கள் தற்காப்பிற்கு அடிப்படையாக அமையும். தவறான தகவல்களுடன் தொடர்ந்து கடிதங்களை அனுப்பும் அல்லது தன்னால் எடுக்க முடியாத நடவடிக்கைகளை எடுப்பதாக அச்சுறுத்தும் ஒரு வசூல் நிறுவனம், வசூல் சேவை வழங்குநர்களுக்குப் பொருந்தும் விதிகளை மீறுகிறது.
ஒரு கோரிக்கையை மறுக்கும் உரிமை, கடனளிப்பவர் தான் கோருவதை நிரூபிக்க வேண்டும் என்பதை உறுதி செய்கிறது. தவறான விலைப்பட்டியல்களின் அடிப்படையில் எடுக்கப்படும் வசூல் நடவடிக்கைகளிலிருந்து இது உங்களைப் பாதுகாக்கிறது.
கடன் வசூல் முகமைக்கும் ஜாமீன் அதிகாரிக்கும் என்ன வேறுபாடு?
வேறுபாடு அவர்களின் அதிகாரங்களில் உள்ளது. ஒரு ஜாமீன் அதிகாரியால் மட்டுமே சம்மனை வழங்கவும், தீர்ப்பை அமல்படுத்தவும் முடியும்.
- A கடன் வசூல் நிறுவனம் (இன்காசோபியூரோஇது இணக்கமான கட்டத்தில் மட்டுமே செயல்படும். இதனால் கடிதங்களை அனுப்பவும், தொலைபேசி அழைப்புகளை மேற்கொள்ளவும், பணம் செலுத்தும் திட்டம் குறித்துப் பேச்சுவார்த்தை நடத்தவும் முடியும். இதற்கு உள்ளது சிறப்பு சட்ட அதிகாரங்கள் இல்லை உங்களை பணம் செலுத்த கட்டாயப்படுத்த.
- A ஜாமீன் (கெரெக்ட்ஸ்டெர்வார்டர்ஜாமீன் அதிகாரி என்பவர் அரச ஆணை மூலம் நியமிக்கப்படும் ஒரு பொது அதிகாரி ஆவார். ஒரு ஜாமீன் அதிகாரியால் மட்டுமே அழைப்பாணையை வழங்க முடியும், மேலும் ஒரு தீர்ப்பு வழங்கப்பட்டவுடன், சொத்துக்கள் அல்லது ஊதியங்களைப் பறிமுதல் செய்வதன் மூலம் அதைச் செயல்படுத்தவும் முடியும். ஒரு ஜாமீன் அதிகாரியால் இணக்கமான வசூலையும் கையாள முடியும், ஆனால் அப்போது அவருக்கு ஒரு முகமையை விட அதிக அதிகாரம் இருப்பதில்லை.
செலுத்தப்படாத கடன்கள் பரந்த நிதி விளைவுகளையும் ஏற்படுத்தக்கூடும். உதாரணமாக, உங்களுக்கு எதிரான ஒரு தீர்ப்பும் சொத்துப் பற்றுகளும், புதிய நிதியுதவியை ஏற்பாடு செய்வதைக் கடினமாக்கலாம்.
உங்கள் நிலை என்னவென்று தெரியவில்லையா? உங்கள் நிலைமையைப் பற்றி எங்களிடம் கூறுங்கள். ஒரு வேலை நாளுக்குள் உங்களுக்கான தெரிவுகளை நாங்கள் தெரிவிப்போம்.
எப்படி Law & More இதில் உங்களுக்கு உதவ முடியும் என்பது எங்கள் தளத்தில் விளக்கப்பட்டுள்ளது. பெருநிறுவன வக்கீல் பக்கம்.