வோர்டரிங் என்பது என்ன, எது வோர்டரிங் அல்ல

ஒவ்வொரு கோரிக்கையிலும் இருக்க வேண்டிய மூன்று கூறுகள் யாவை?

- ஒப்பந்தம். செல்லுபடியாக செய்து கொள்ளப்பட்ட ஓர் உடன்படிக்கை, சம்பந்தப்பட்ட தரப்பினரைக் கட்டுப்படுத்துகிறது. அதன் விளைவாக எழும் கடமைகள், ஒப்புக்கொள்ளப்பட்டவற்றிலிருந்தும், நியாயம் மற்றும் நேர்மையிலிருந்தும் உருவாகின்றன.மறுமதிப்பீடு மற்றும் பில்லிச்கீட்அதனுடன் சேர்க்கவும்.
- தவறான செயல் (ஒன்ரெக்ட்மாடிஜ் அப்பாடச்சு சிவில் சட்டத்தின் பிரிவு 6:162-இன் படி, தன் மீது சுமத்தக்கூடிய ஒரு தவறான செயலைச் செய்யும் நபர், அதன் விளைவாக மற்ற தரப்பினருக்கு ஏற்படும் சேதத்திற்கு இழப்பீடு வழங்க வேண்டும்.
- சட்டம். சில கடமைகள் ஒரு சட்ட விதியிலிருந்து நேரடியாகப் பின்பற்றப்படுகின்றன. குடும்பச் சட்டத்தில் உள்ள ஜீவனாம்சக் கடமைகள், வரிக் கடன்கள் மற்றும் ஊழியர்களுக்கான சட்டப்பூர்வ கடமைகள் ஆகியவை இதற்கு உதாரணங்களாகும்.
- நியாயமற்ற ஆதாயம் மற்றும் முறையற்ற செலுத்தல். நியாயமான காரணம் இன்றி மற்றொருவரின் செலவில் ஆதாயம் அடையும் ஒரு தரப்பினர், அந்த இழப்பை நியாயமான அளவிற்கு ஈடுசெய்ய வேண்டும். எந்தவொரு சட்டப்பூர்வ அடிப்படையுமின்றி செலுத்தப்பட்ட பணத்தை, முறையற்ற செலுத்தலாகத் திரும்பப் பெறலாம்.onverschuldigde betaling).
- தன்னார்வ தலையீடு (zaakwaarnemingகட்டாயப்படுத்தப்படாமல், நியாயமான முறையில் மற்றொருவரின் நலன்களைப் பேணிவரும் ஒருவர், அதற்காக ஏற்பட்ட செலவுகளைத் திரும்பப் பெறலாம்.
என்னென்ன வகையான உரிமைகோரல்கள் உள்ளன, மேலும் அந்த வேறுபாடு ஏன் முக்கியத்துவம் பெறுகிறது?

| பகுப்பு | அது என்ன | வழக்கமான உதாரணம் | திவால்நிலை குறித்த நிலைப்பாடு |
|---|---|---|---|
| பாதுகாக்கப்பட்ட கோரிக்கை | குறிப்பிட்ட சொத்துக்கள் மீதான அடமானம் அல்லது பிணைய உரிமையின் அடிப்படையில் எழும் ஒரு கோரிக்கை. | வணிக வளாகத்தின் மீதான அடமானத்தின் மூலம் பெறப்பட்ட வங்கிக் கடன். | மிகவும் வலிமையானது. கொள்கையளவில், திவால்நிலை இல்லாதது போல, பிணையம் பெற்ற கடனளிப்பவர் தனது பிணையத்தை அமல்படுத்தலாம். |
| சொத்துக் கடன் | திவால் உத்தரவுக்குப் பிறகு சொத்துக்களால் ஏற்பட்ட கடன். | அறங்காவலரின் கட்டணங்கள், மற்றும் உத்தரவுக்குப் பிந்தைய காலத்திற்கான வாடகை மற்றும் ஊதியம். | திவால்நிலைக்கு முந்தைய கோரிக்கைகளுக்கு முன்னர் சொத்திலிருந்து செலுத்தப்பட்டது. |
| முன்னுரிமை கோரிக்கை | சட்டம் முன்னுரிமை அளிக்கும் ஒரு கோரிக்கை. | டச்சு வரி நிர்வாகத்திற்குச் செலுத்த வேண்டிய சில வரிக் கடன்கள் (Belastingdienstமற்றும் UWV-யின் கோரிக்கைகள். | சொத்துக் கடன்களுக்குப் பிறகு, சாதாரணக் கடனாளிகளுக்கு முன்பாகச் செலுத்தப்பட்டது. |
| சாதாரண கோரிக்கை | பிணையமும் சட்டப்பூர்வ முன்னுரிமையும் இல்லாத ஒரு கோரிக்கை. | செலுத்தப்படாத வழங்குநர் விலைப்பட்டியல் அல்லது ஆலோசனைக் கட்டணம். | மீதமுள்ள தொகையிலிருந்து விகிதாசாரப்படி பணம் வழங்கப்படும், அந்த மீதம் பெரும்பாலும் சிறிதளவோ அல்லது எதுவுமே இல்லாமலோ இருக்கும். |
| கீழ்ப்படிந்த கோரிக்கை | கட்சிகள் ஒப்புக்கொண்ட ஒரு கூற்று மற்றவற்றுக்குப் பின்னால் தரவரிசையில் உள்ளது. | வங்கிக்குச் சாதகமாக இரண்டாம் நிலைப்படுத்தப்பட்ட ஒரு பங்குதாரர் கடன். | வரிசையில் கடைசியில். |
ஒரு உரிமைகோரலை எப்போது அமல்படுத்த முடியும்?

இந்தக் கூற்றை நீங்கள் எவ்வாறு நிரூபிப்பீர்கள்?
நீங்கள் ஆவணங்களைக் கொண்டு ஒரு கோரிக்கையை நிரூபிக்கிறீர்கள், மேலும் டச்சு நடைமுறையில், ஒரு சட்ட விளைவைச் சார்ந்திருக்கும் தரப்பினரே அதை நிரூபிக்கும் பொறுப்பை ஏற்கிறார்கள். கடனளிப்பவர் ஒப்பந்தத்தையும் விநியோகத்தையும் நிரூபிக்கிறார்; கடனாளி பணம் செலுத்துதல், காலவரையறை அல்லது வேறு ஏதேனும் தற்காப்பு வாதத்தை நிரூபிக்கிறார். நடைமுறையில், ஒரு கோரிக்கையானது வாதத்தின் அடிப்படையில் அல்லாமல், ஆவணத்தின் அடிப்படையிலேயே வெல்லப்படுகிறது அல்லது தோற்கடிக்கப்படுகிறது. உங்களுக்கு ஒப்பந்தமும் ஏதேனும் பொதுவான விதிமுறைகள் மற்றும் நிபந்தனைகளும் தேவைப்படும்.விதிமுறைகள் மற்றும் நிபந்தனைகள்அந்த நிபந்தனைகள் ஒப்பந்தம் செய்வதற்கு முன்போ அல்லது அந்த நேரத்திலோ உண்மையில் வழங்கப்பட்டன என்பதற்கான ஆதாரத்துடன், ஆர்டர் உறுதிப்படுத்தல், விநியோகம் அல்லது செயல்திறனுக்கான சான்று, அது அனுப்பப்பட்டதற்கான ஆதாரத்துடன் கூடிய விலைப்பட்டியல், மற்றும் கடனாளி விலைப்பட்டியலை மறுத்தாரா இல்லையா என்பதற்கான கடிதப் பரிமாற்றங்கள் ஆகியவற்றைச் சேர்க்கவும். மௌனத்திற்கு சாட்சிய முக்கியத்துவம் உண்டு. பல மாதங்களாக எந்த எதிர்ப்பும் இல்லாமல் விலைப்பட்டியல்களைப் பெற்று, பின்னர் வேலையின் தரத்தை மறுக்கும் ஒரு கடனாளி, ஒரு வெளிப்படையான கேள்வியை எதிர்கொள்கிறார்: அந்த நேரத்தில் ஏன் எதுவும் கூறப்படவில்லை? இதே தர்க்கம் மறு திசையிலும் பொருந்தும். டச்சு சிவில் சட்டத்தின் பிரிவு 6:89-இன் கீழ், குறைபாடுள்ள செயல்திறனைப் பெற்ற ஒரு தரப்பினர், அந்தக் குறைபாட்டைக் கண்டறிந்த அல்லது நியாயமாகக் கண்டறிந்திருக்க வேண்டிய ஒரு நியாயமான காலத்திற்குள் மற்ற தரப்பினரிடம் புகார் செய்யவில்லை என்றால், அந்தக் குறைபாட்டை இனி ஆதாரமாகக் கொள்ள முடியாது. எனவே, மோசமான வேலை காரணமாகப் பணம் செலுத்துவதை நிறுத்தி வைக்க விரும்பும் ஒரு வாடிக்கையாளர், அதை உடனடியாகவும் எழுத்துப்பூர்வமாகவும் தெரிவிக்க வேண்டும். தாமதமான புகாரை எதிர்கொள்ளும் ஒரு கடனளிப்பவர் அந்த விதியை ஆதாரமாகக் கொள்ளலாம்.ஒரு கோரிக்கை எவ்வளவு காலம் நீடிக்கும்?
காலவரையறை காலம் உரிய நேரத்தில் தடைபடாத வரையில், பெரும்பாலான ஒப்பந்த உரிமைகோரல்கள் அவை செலுத்தப்பட வேண்டிய காலக்கெடுவிற்குப் பிறகு ஐந்து ஆண்டுகளில் காலாவதியாகிவிடும். டச்சு சட்டத்தில் எந்தவொரு உரிமைகோரலும் காலவரையின்றி நீடிப்பதில்லை, மேலும் காலவரையறை (வினைச்சொல்தகுதியின் அடிப்படையிலான எந்தவொரு தற்காப்பு வாதத்தையும் விட இது அதிக கோரிக்கைகளைத் தகர்க்கிறது. முக்கிய காலகட்டங்கள் இவைதான்.- ஒரு ஒப்பந்தக் கடமையை நிறைவேற்றுவதற்கான கோரிக்கையானது, அது செலுத்தப்பட வேண்டிய நாளுக்கு அடுத்த நாளிலிருந்து ஐந்து ஆண்டுகளுக்குப் பிறகு காலாவதியாகிவிடும் (டச்சு சிவில் சட்டத்தின் பிரிவு 3:307).
- பாதிக்கப்பட்ட தரப்பினர், சேதம் மற்றும் அதற்குக் காரணமான நபர் ஆகிய இரண்டையும் அறிந்த நாளுக்கு அடுத்த நாளிலிருந்து ஐந்து ஆண்டுகளுக்குப் பிறகும், எப்படியாயினும் சேதத்தை ஏற்படுத்திய நிகழ்விலிருந்து இருபது ஆண்டுகளுக்குப் பிறகும் இழப்பீட்டுக் கோரிக்கை காலாவதியாகிவிடும் (டச்சு சிவில் சட்டத்தின் பிரிவு 3:310). குறிப்பிட்ட சில நேர்வுகளில், எடுத்துக்காட்டாக, சிறுவர்களாக இருந்த பாதிக்கப்பட்ட தரப்பினருக்கும் மற்றும் தனிப்பட்ட காயங்களுக்கான கோரிக்கைகளுக்கும் வெவ்வேறு விதிகள் பொருந்தும்.
- ஒரு விற்பனையில், பொருளில் உள்ள குறைபாடு குறித்த உரிமைகோரல்கள், வாங்குபவர் விற்பனையாளருக்கு குறைபாடு பற்றி அறிவித்த இரண்டு ஆண்டுகளுக்குப் பிறகு காலாவதியாகிவிடும் (டச்சு சிவில் சட்டத்தின் பிரிவு 7:23(2)). ஒரு நுகர்வோர் விற்பனையில், விலையைச் செலுத்துவதற்கான விற்பனையாளரின் உரிமைகோரலும் இரண்டு ஆண்டுகளுக்குப் பிறகு காலாவதியாகிவிடும் (டச்சு சிவில் சட்டத்தின் பிரிவு 7:28).
- சிறப்பு விதி எதுவும் பொருந்தாத இடங்களில், பொதுவான கால அளவு இருபது ஆண்டுகள் ஆகும் (டச்சு சிவில் சட்டத்தின் பிரிவு 3:306).
ஒரு கோரிக்கையிலிருந்து ஒரு தீர்ப்புக்கு எப்படி வருகிறீர்கள்?
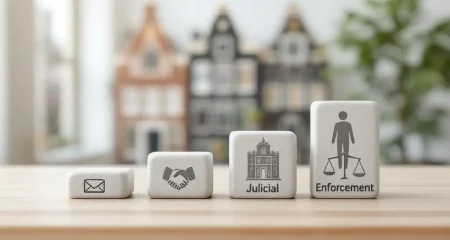
செலுத்தப்படாத கோரிக்கையிலிருந்து உங்கள் கணக்கில் பணம் வந்து சேரும் வரை ஒரு வழக்கு இரண்டு கட்டங்களில் பயணிக்கிறது: இணக்கமான கட்டம் மற்றும் நீதிமன்றக் கட்டம். பெரும்பாலான வழக்குகள் முதல் கட்டத்தைத் தாண்டுவதில்லை. இணக்கமான கட்டம் (மின்னல் பாதை) என்பது ஒரு நினைவூட்டல், ஒரு முறையான கோரிக்கை, மற்றும் தேவைப்பட்டால், தவறு இழைத்ததற்கான அறிவிப்பு மற்றும் பணம் செலுத்துவதற்கான ஏற்பாடு ஆகியவற்றைக் கொண்டுள்ளது. இந்தக் கட்டத்தில் நீங்கள் ஒரு வசூல் முகமைக்கு அறிவுறுத்தலாம். 1 ஏப்ரல் 2024 முதல் கடன் வசூல் சேவைகள் தரச் சட்டம் (ஈரமான kwaliteit incassodienstverlening) அத்தகைய முகமைகளுக்கான தரத் தேவைகளை நிர்ணயிக்கிறது, மேலும் 1 ஏப்ரல் 2025 முதல் அவை நீதி மற்றும் பாதுகாப்பு அமைச்சகத்தின் பரிசோதனை அதிகார அமைப்பான ஜஸ்டிஸில் பதிவு செய்யப்பட வேண்டும். ஒரு முகமையால் எதையும் கட்டாயப்படுத்த முடியாது. அதற்கு அறிவுறுத்திய கடன் வழங்குநரின் அதிகாரங்கள் மட்டுமே அதற்கு உண்டு: அதாவது எழுதுவதற்கும் பேச்சுவார்த்தை நடத்துவதற்குமான அதிகாரம். நீதிமன்றக் கட்டம் (ஜெரெக்டெலிஜ்க் பாதை) அழைப்பாணையுடன் தொடங்குகிறது (திருட்டுத்தனம்ஒரு ஜாமீன் அதிகாரி (கெரெக்ட்ஸ்டெர்வார்டர்ஒரு பொது அதிகாரியான அவர், அதை கடனாளிக்கு வழங்குகிறார். €25,000-க்கும் குறைவான பணக் கோரிக்கைகள் துணை மாவட்ட நீதிமன்ற நீதிபதியால் விசாரிக்கப்படுகின்றன.கான்டோன்ரெக்டர்அவர், தொகையின் அளவைப் பொருட்படுத்தாமல் வேலைவாய்ப்பு, குத்தகை, நுகர்வோர் கடன் மற்றும் நுகர்வோர் விற்பனை வழக்குகளையும் விசாரிக்கிறார். அங்கு உங்களுக்கு ஒரு வழக்கறிஞர் தேவையில்லை. பெரிய மற்றும் மிகவும் சிக்கலான கோரிக்கைகள் மாவட்ட நீதிமன்றத்தின் உரிமையியல் பிரிவுக்குச் செல்கின்றன.நீதிமன்றம்இதில் வழக்கறிஞரின் பிரதிநிதித்துவம் கட்டாயமாகும். கடனாளி ஆஜராகவில்லை என்றால், நீதிமன்றம் அவர் ஆஜராகாததற்கான தீர்ப்பை வழங்குகிறது.வெர்ஸ்டெக்கடனாளி ஆஜரானால், எழுத்துப்பூர்வமான வாக்குமூலங்கள் பரிமாறிக்கொள்ளப்படும், வழக்கமாக ஒரு வாய்மொழி விசாரணை நடைபெறும், பின்னர் தீர்ப்பு வழங்கப்படும்.தீர்ப்பை எவ்வாறு அமல்படுத்துவீர்கள்?
ஒரு ஜாமீன் அதிகாரி மூலம் நீங்கள் ஒரு தீர்ப்பை அமல்படுத்துகிறீர்கள்; தீர்ப்பு வழங்கப்பட்டவுடன், அவர் வருமானம், வங்கிக் கணக்குகள் மற்றும் சொத்துக்களைப் பறிமுதல் செய்ய முடியும். ஒரு தீர்ப்பு, கடனளிப்பவருக்கு அமல்படுத்தக்கூடிய ஒரு உரிமையை வழங்குகிறது.நிர்வாகப் பெயர்ஜாமீன் அதிகாரி முதலில் கடனாளிக்கு தீர்ப்பின் அதிகாரப்பூர்வ நகலை, பணம் செலுத்துவதற்கான கோரிக்கையுடன் சேர்த்து வழங்குகிறார். அதன் பின்னரே அமலாக்கம் தொடரலாம். ஜாமீன் அதிகாரி பின்னர், முதலாளி அல்லது பணம் செலுத்தும் அமைப்பின் கைகளில் உள்ள ஊதியம் அல்லது சலுகைகளைப் பறிமுதல் செய்யலாம், வங்கிக் கணக்குகளை முடக்கலாம், அசையும் சொத்துக்களைப் பறிமுதல் செய்து ஏலம் விடலாம், மற்றும் கட்டாய விற்பனைக்கு வழிவகுக்கும் வகையில் அசையா சொத்துக்கள் மீது ஒரு முடக்கத்தைப் பதிவு செய்யலாம். ஒரு நிறுவனத்தின் பங்குகளையும் முடக்கலாம். சட்டம் அந்த அதிகாரங்களுக்கு வரம்புகளை நிர்ணயிக்கிறது, மேலும் ஒரு கடனளிப்பவர் அவற்றை தனது எதிர்பார்ப்புகளில் கருத்தில் கொள்ள வேண்டும். ஒரு தனிநபர் கடனாளி பாதுகாக்கப்பட்ட குறைந்தபட்ச வருமானத்தை வைத்திருக்க வேண்டும், பெஸ்லாக்வ்ரிஜே வோட்ஜாமீன் அதிகாரி கணக்கிடும் தொகை. அன்றாட வாழ்க்கைக்குத் தேவையான பொருட்களையும், ஒரு கடனாளி தனது வாழ்வாதாரத்திற்காகச் சம்பாதிக்க வேண்டிய கருவிகளையும் பறிமுதல் செய்ய முடியாது. கடனைத் திருப்பிச் செலுத்த முடியாததற்காகச் சிறைத்தண்டனை இல்லை. பல கடனளிப்போர் ஒரே நேரத்தில் கடனை வசூலிக்கும்போது, ஜாமீன் அதிகாரிகள் தங்கள் பற்றுவைப்புகளை ஒருங்கிணைத்து, அதன் மூலம் கிடைக்கும் வருமானம் சட்டப்பூர்வ விதிகளின்படி பகிர்ந்து கொள்ளப்படுகிறது. எனவே, முதலில் செயல்படுவது என்பதை விட, வசூலிக்க வேண்டிய தொகை குறித்து யதார்த்தமாக இருப்பதே முக்கியம்.ஒரு உரிமைக்கோரலை மாற்றவோ அல்லது அடமானம் வைக்கவோ முடியுமா?
ஆம். ஒரு கோரிக்கை என்பது ஒரு சொத்துரிமை என்பதால், நீங்கள் அதை வேறொருவருக்கு மாற்றிக் கொடுக்கலாம் அல்லது பிணையமாக அடமானம் வைக்கலாம். மேலும், வணிக நிறுவனங்கள் இதைத் தொடர்ந்து செய்கின்றன, பெரும்பாலும் அந்த வார்த்தைகளில் விவரிக்காமலேயே செய்கின்றன. மாற்றிக் கொடுத்தல் (செஸ்ஸி) உரிமைகோரலை ஒரு புதிய கடனளிப்பவருக்கு மாற்றுகிறது. டச்சு சட்டம் டச்சு சிவில் சட்டத்தின் பிரிவு 3:94-இல் இதற்கொரு இரண்டு வடிவங்கள் உள்ளன.- வெளிப்படுத்தப்பட்ட உரிமை மாற்றம். ஒரு பத்திரம் மூலம் உரிமை மாற்றப்பட்டு, கடனாளிக்கு அறிவிக்கப்படுகிறது. அந்தத் தருணத்திலிருந்து, கடனாளி புதிய கடனளிப்பவருக்குப் பணம் செலுத்துவதன் மூலம் மட்டுமே கடனைத் தீர்க்க முடியும்.
- வெளிப்படுத்தப்படாத (மௌனமான) உரிமை மாற்றம். கடனாளிக்கு அறிவிக்காமல், ஒரு நோட்டரி பத்திரம் மூலமாகவோ அல்லது வரி அதிகாரிகளிடம் பதிவு செய்யப்பட்ட ஒரு தனிப்பட்ட பத்திரம் மூலமாகவோ இந்த உரிமை மாற்றம் செய்யப்படுகிறது. பெறத்தக்கவைகளுக்கான நிதியுதவி பெரும்பாலும் இவ்வாறுதான் கட்டமைக்கப்படுகிறது: நிதியளிப்பவர் அந்த உரிமை மாற்றத்தை வெளிப்படுத்த முடிவு செய்யும் வரை, வாடிக்கையாளர் அசல் வழங்குநருக்குத் தொடர்ந்து பணம் செலுத்துகிறார்.
எல்லை தாண்டிய கோரிக்கைக்கு எந்தச் சட்டமும் எந்த நீதிமன்றமும் பொருந்தும்?
ஐரோப்பிய ஒன்றியத்திற்குள், ஒரு கோரிக்கையை எந்தச் சட்டம் நிர்வகிக்கும் மற்றும் எந்த நீதிமன்றம் அதை விசாரிக்கலாம் என்பதை ஐரோப்பிய ஒன்றிய விதிமுறைகள் தீர்மானிக்கின்றன. கடன் வழங்குபவரும் கடன் வாங்குபவரும் வெவ்வேறு நாடுகளில் வசிக்கும் போதெல்லாம், இந்த இரண்டு கேள்விகளும் வழக்கின் தகுதிகளுக்கு முன் வருகின்றன. ஒப்பந்தக் கோரிக்கைகளுக்கு, பொருந்தக்கூடிய சட்டம் ரோம் I ஒழுங்குமுறையால் தீர்மானிக்கப்படுகிறது. கொள்கையளவில், தரப்பினர் தேர்வு செய்ய சுதந்திரம் பெற்றுள்ளனர். அவர்கள் தேர்வு செய்யவில்லை என்றால், சிறப்பியல்பு செயல்திறனை வழங்கும் தரப்பினர் வழக்கமாக வசிக்கும் நாட்டின் சட்டத்தை அந்த ஒழுங்குமுறை சுட்டிக்காட்டுகிறது. பொருட்கள் விற்பனைக்கு அது விற்பனையாளர்; ஒரு சேவை ஒப்பந்தத்திற்கு, சேவை வழங்குநர். தவறான செயலின் அடிப்படையிலான கோரிக்கைகள் ரோம் II ஒழுங்குமுறையால் நிர்வகிக்கப்படுகின்றன, இது பொதுவாக சேதம் ஏற்படும் நாட்டின் சட்டத்தை சுட்டிக்காட்டுகிறது. சர்வதேச ஒப்பந்தங்களில் பொருந்தக்கூடிய சட்டம் இரு ஒழுங்குமுறைகளையும் மேலும் விரிவாக விவாதிக்கிறது. அதிகார வரம்பு, பிரஸ்ஸல்ஸ் I bis ஒழுங்குமுறையால் நிர்வகிக்கப்படுகிறது. ஒரு உறுப்பு நாட்டில் வசிக்கும் பிரதிவாதி மீது அந்த நாட்டின் நீதிமன்றங்களில் வழக்குத் தொடரலாம். ஒப்பந்தக் கோரிக்கைகளுக்கு, பொருட்கள் வழங்கப்பட்ட அல்லது சேவைகள் அளிக்கப்பட்ட இடத்தின் நீதிமன்றங்களிலும் வழக்குத் தொடரலாம். ஒப்பந்தத்தில் உள்ள அதிகார வரம்புப் பிரிவு பொதுவாக இவ்விரண்டையும் மீறுகிறது. தீர்ப்பு வழங்கப்பட்டவுடன், அது தனி அமலாக்க அறிவிப்பு இல்லாமல் ஒன்றியம் முழுவதும் அங்கீகரிக்கப்பட்டு அமல்படுத்தப்படுகிறது.சமன்படுத்துஅது, ஐரோப்பாவில் வேறு எங்கோ அமைந்துள்ள ஒரு கடனாளிக்கு எதிராக ஒரு டச்சுத் தீர்ப்பை நேரடியாகப் பயன்படுத்தக்கூடியதாக ஆக்குகிறது. மறுக்கப்படாத எல்லை தாண்டிய பணக் கோரிக்கைகளுக்கு ஒரு எளிமையான வழி உள்ளது: அது ஐரோப்பிய பணம் செலுத்துவதற்கான உத்தரவு நடைமுறை. சிறிய கோரிக்கைகளுக்கு, ஐரோப்பிய சிறு கோரிக்கைகள் நடைமுறை பெரும்பாலும் எழுத்துப்பூர்வமாகவே நடைபெறுகிறது. இவை இரண்டுமே சாதாரண நடவடிக்கைகளை விட மலிவானவை, மேலும் இரண்டுக்குமே வழக்கறிஞர் தேவையில்லை. இருப்பினும், நீங்கள் முதல் கடிதத்தை அனுப்புவதற்கு முன்பு, எந்த வழியைப் பயன்படுத்துவது என்பது குறித்து ஆலோசனை பெறுவது பயனுள்ளது.எந்தத் தவறுகள் கடன் வழங்குபவர்களுக்கு ஒரு நல்ல கோரிக்கையை இழக்கச் செய்கின்றன?
தோல்வியடையும் பெரும்பாலான உரிமைகோரல்கள் அவை எழுந்தபோது வலுவானவையாக இருந்தன. பின்னர் அவை, பொதுவாகப் பின்வரும் வழிகளில் ஒன்றின் மூலம் செல்லாததாகிவிட்டன.- பேச்சுவார்த்தை நடத்தும்போது, பேசுவதன் மூலம் உரிமை கோரலைப் பாதுகாக்கலாம் என்ற அனுமானத்தில் கடனளிப்பவர் காலவரையறையை நீடிக்க விடுகிறார். ஆனால் அது அவ்வாறு செய்வதில்லை. ஒரு எழுத்துப்பூர்வமான கோரிக்கை அல்லது உரிமைகளை ஒதுக்கி வைத்தல், கடனாளியின் ஒப்புதல் அல்லது சட்ட நடவடிக்கைகள் மட்டுமே அதைச் செய்கின்றன.
- கடனளித்தவர், தவறு நிகழ்ந்ததற்கான முறையான அறிவிப்பை வழங்காமல் ஒப்பந்தத்தை ரத்து செய்கிறார் அல்லது நஷ்டஈடு கோருகிறார், பின்னர் கடனாளி ஒருபோதும் முறையாகத் தவறு செய்யவில்லை என்பதை நீதிமன்றத்தில் கண்டறிகிறார்.
- கடனளிப்பவர், ஒருபோதும் வழங்கப்படாத பொதுவான விதிமுறைகள் மற்றும் நிபந்தனைகளைச் சார்ந்துள்ளார். டச்சு சிவில் சட்டத்தின் 6:233 மற்றும் 6:234 பிரிவுகளின்படி, பயனர் மற்ற தரப்பினருக்கு அவற்றைக் கவனத்தில் கொள்ள நியாயமான வாய்ப்பை வழங்காத பட்சத்தில், நிலையான விதிமுறைகளில் உள்ள ஒரு நிபந்தனையை ரத்து செய்ய முடியும். அப்போது வட்டி, செலவுகள் மற்றும் பொறுப்பு வரம்பு குறித்த நிபந்தனைகள் செல்லாததாகிவிடும்.
- கடனளித்தவர், தற்போது இல்லாத ஒரு நிறுவனத்தின் மீதோ அல்லது ஒரு குழுமத்தில் உள்ள தவறான நிறுவனத்தின் மீதோ வழக்குத் தொடுத்து, மீண்டும் முதலில் இருந்து தொடங்க வேண்டியுள்ளது.
உதாரணமாக
இந்த விதிகள் எவ்வாறு இணைந்து செயல்படுகின்றன என்பதை ஒரு கற்பனையான உதாரணம் காட்டுகிறது. ஒரு டச்சு விநியோகஸ்தர், ஒரு வாடிக்கையாளருக்கு இயந்திர பாகங்களை வழங்கி, 30-நாள் செலுத்தும் காலக்கெடுவுடன் €18,000-க்கான விலைப்பட்டியலை அனுப்புகிறார். வாடிக்கையாளர் பணம் செலுத்தவும் இல்லை, அந்தப் பாகங்கள் குறித்துப் புகார் செய்யவும் இல்லை. பணம் செலுத்தும் காலக்கெடு முடிந்த பிறகு, கோரிக்கைக்கான தேதி வருகிறது, மேலும் எந்தவித முன்னறிவிப்பும் இன்றி சட்டப்பூர்வ வணிக வட்டி கணக்கிடத் தொடங்குகிறது. தவறு நிகழ்ந்ததில் உள்ள எந்த சந்தேகத்தையும் நீக்குவதற்காக, விநியோகஸ்தர் பணம் செலுத்துவதற்கான இறுதிக் காலக்கெடுவுடன் ஒரு எழுத்துப்பூர்வ கோரிக்கையை அனுப்புகிறார். அந்தக் கடிதம் காலவரையறையையும் தடுக்கிறது. அப்போதும் பணம் செலுத்தப்படாத நிலையில், செலுத்த வேண்டிய தொகை €25,000-க்கும் குறைவாக இருப்பதால், விநியோகஸ்தர் துணை மாவட்ட நீதிமன்றத்தில் ஒரு அழைப்பாணையை அனுப்புகிறார். அப்போது வாடிக்கையாளர் முதல் முறையாகக் குறைபாடுகளைச் சுட்டிக்காட்டினால், அவர் ஏன் முன்னரே புகார் செய்யவில்லை என்பதை விளக்க வேண்டியிருக்கும்.சுருக்கமாக
- வार्டரிங் என்பது ஒரு செயலுக்கான அமல்படுத்தக்கூடிய உரிமை ஆகும். அதற்கு அடையாளம் காணக்கூடிய தரப்பினர், வரையறுக்கப்பட்ட செயல் மற்றும் ஒப்பந்தம், தவறான செயல் அல்லது சட்டப்பூர்வ விதி போன்ற ஒரு சட்ட அடிப்படை தேவைப்படுகிறது.
- ஒரு கோரிக்கைக்கான காலக்கெடு வந்தவுடன் அதனைச் செயல்படுத்தலாம்; பெரும்பாலான நிவாரணங்களைப் பொறுத்தவரை, கடனாளி தவறும் பட்சத்தில் அதனைச் செயல்படுத்த முடியும். தவறு குறித்த முறையான அறிவிப்பு பெரும்பாலும் தீர்க்கமானதாக அமைகிறது.
- ஒப்பந்த உரிமைகோரல்கள் பொதுவாக ஐந்து ஆண்டுகளுக்குப் பிறகு காலாவதியாகிவிடும். ஒரு எழுத்துப்பூர்வமான கோரிக்கை அல்லது உரிமைகளைத் திட்டவட்டமாக ஒதுக்கி வைத்தல் ஆகியவை காலவரம்பைத் தடுக்கின்றன; ஒரு தீர்ப்பை இருபது ஆண்டுகளுக்குச் செயல்படுத்த முடியும்.
- ஒரு உரிமைக்கோரல் என்பது ஒரு சொத்து: அதை ஒதுக்கீடு செய்யவோ அல்லது அடமானம் வைக்கவோ முடியும். 1 ஜூலை 2025 முதல், வணிகப் பண உரிமைக்கோரல்களை மாற்றுவதையோ அல்லது அடமானம் வைப்பதையோ கட்டுப்படுத்தும் பெரும்பாலான பிரிவுகள் செயலற்றதாகிவிட்டன.
- ஒரு திவால் நிலையில், ஒரு சாதாரண கடனளிப்பவராக உங்கள் நிலை பலவீனமாக உள்ளது. உரிமை தக்கவைப்பு அல்லது அடமானம் வைக்கும் உரிமையுடன் ஒப்பந்தம் செய்துகொள்ளும்போது அதை மேம்படுத்திக்கொள்ளுங்கள்.
டச்சு சட்டத்தின் கீழ் உரிமைகோரல்கள் தொடர்பான அடிக்கடி கேட்கப்படும் கேள்விகள்
ஒரு முன்விநியோகம் பற்றிய ஏறக்குறைய ஒவ்வொரு உரையாடலிலும் இரண்டு கேள்விகள் எழுகின்றன. கீழே உள்ள பதில்கள் சுருக்கமானவை; ஒரு தனிப்பட்ட வழக்கின் நிலைப்பாடு, ஒப்பந்தத்தையும் உண்மைகளையும் பொறுத்து அமையும்.ஒரு வோர்டரிங் எவ்வளவு நேரம் நீடிக்கும்?
ஒரு காலக்கெடு என்பது நிரந்தரமானது அல்ல. அது காலவரையறைக்கு ( வெர்ஜாரிங் ) உட்பட்டது . ஒரு ஒப்பந்தத்தின் நிறைவேற்றத்திற்கான கோரிக்கை, அதாவது ஒரு விலைப்பட்டியலுக்கான கட்டணம் செலுத்துதல் போன்றவற்றுக்கு, கோரிக்கை செலுத்தப்பட வேண்டிய நாளுக்கு அடுத்த நாளிலிருந்து ஐந்து ஆண்டுகள் காலக்கெடு ஆகும். சேதங்களுக்கான கோரிக்கைகள், பாதிக்கப்பட்ட தரப்பினர் சேதம் மற்றும் அதற்குப் பொறுப்பான நபர் குறித்து அறிந்த ஐந்து ஆண்டுகளுக்குப் பிறகும், எப்படியாயினும் இருபது ஆண்டுகளுக்குப் பிறகும் காலாவதியாகிவிடும்.
பணம் பெறுவதற்கான உங்கள் உரிமையை நீங்கள் சந்தேகத்திற்கு இடமின்றி உறுதிப்படுத்திக் கொள்ளும் ஒரு எழுத்துப்பூர்வ கோரிக்கை அல்லது எழுத்துப்பூர்வ செய்தி மூலம் நீங்கள் காலவரம்பை இடைநிறுத்தலாம்; அதன் பிறகு ஒரு புதிய காலம் தொடங்குகிறது. ஒரு நீதிமன்றம் உங்கள் கோரிக்கையை ஒரு தீர்ப்பில் உறுதிப்படுத்தியவுடன், நீங்கள் அந்தத் தீர்ப்பை இருபது ஆண்டுகளுக்கு அமல்படுத்தலாம்.
நான் எனது வோர்டரிங்கை விற்கலாமா?
ஆம். ஒரு உரிமைக்கோரலை மாற்றுவது ஒப்படைப்பு ( cessie ) என்று அழைக்கப்படுகிறது . வணிக நிறுவனங்கள் வழக்கமாக உரிமைக்கோரல்களை ஒரு கடன் வாங்குபவருக்கு விற்கின்றன அல்லது நிதியுதவிக்காகப் பிணையமாகப் பயன்படுத்துகின்றன.
ஒரு உரிமை மாற்றம் வெளிப்படுத்தப்பட்டதாகவோ அல்லது வெளிப்படுத்தப்படாததாகவோ இருக்கலாம். வெளிப்படுத்தப்பட்ட உரிமை மாற்றத்தில், கடனாளிக்கு அறிவிக்கப்படும், அதன்பிறகு அவர் புதிய கடனளிப்பவருக்கு மட்டுமே பணம் செலுத்த முடியும். ஒரு சான்றளிப்புப் பத்திரம் அல்லது பதிவுசெய்யப்பட்ட தனியார் பத்திரம் மூலம் செய்யப்படும் வெளிப்படுத்தப்படாத உரிமை மாற்றத்தில், கடனாளிக்கு அறிவிக்கப்படுவதில்லை, மேலும் அந்த உரிமை மாற்றம் வெளிப்படுத்தப்படும் வரை அவர் அசல் கடனளிப்பவருக்குத் தொடர்ந்து பணம் செலுத்துகிறார். இரண்டு சந்தர்ப்பங்களிலும், கடனாளி அந்த உரிமைக்கோரலுக்கு எதிரான தனது தற்காப்புகளைத் தக்கவைத்துக் கொள்கிறார்.
கோரிக்கை என்பது விலைப்பட்டியல் ( ஃபேக்டூர் ) போன்றது அல்ல . கோரிக்கை என்பது பணம் பெறுவதற்கான சட்டப்பூர்வ உரிமை; விலைப்பட்டியல் என்பது பணம் செலுத்துதலைப் பதிவுசெய்து கோரும் ஆவணமாகும். எல்லா கோரிக்கைகளும் விலைப்பட்டியலுடன் தொடங்குவதில்லை: உதாரணமாக, உங்கள் சொத்தை சேதப்படுத்திய ஒரு ஒப்பந்தக்காரரால் ஏற்பட்ட சேதங்களுக்கான கோரிக்கை என்பது விலைப்பட்டியல் இல்லாத ஒரு கோரிக்கையாகும்.
எப்படி Law & More இதில் உங்களுக்கு உதவ முடியும் என்பது எங்கள் தளத்தில் விளக்கப்பட்டுள்ளது. பெருநிறுவன வக்கீல் பக்கம்.